박종훈 가짜돈 진짜부 핵심 정리 — 화폐 배신 시대, 닻과 돛의 포트폴리오 전략
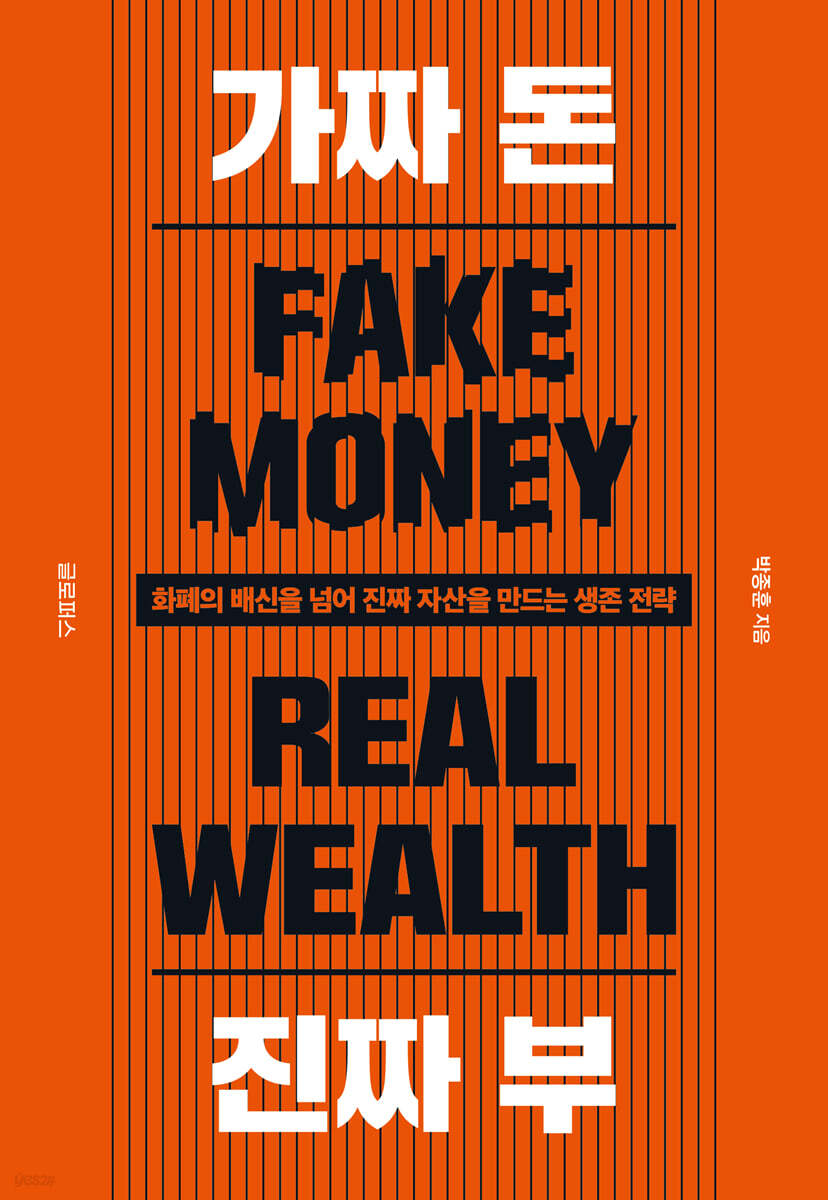
전 KBS 경제부 기자 박종훈 소장의 신간 '가짜돈 진짜부' 핵심 내용을 정리합니다. 화폐 타락, 금/달러 환산 자산 평가법, 닻과 돛 포트폴리오 전략까지.
안녕하세요. 수수입니다.
전 KBS 경제부 기자이자 현재 지식경제연구소 소장인 박종훈 님이 신간 “가짜돈 진짜부”를 출간했습니다. 한석준의 지식인 초대석 인터뷰에서 밝힌 핵심 내용이 상당히 충격적이었는데요. 우리가 원화로 보고 있던 자산 가격이 사실은 착시였다는 이야기, 그리고 이 화폐 배신 시대에 자산을 어떻게 지켜야 하는지를 닻과 돛이라는 프레임워크로 설명합니다. 인터뷰 내용을 바탕으로 핵심을 정리해 보겠습니다.
목차
- 1. 박종훈 소장은 누구인가
- 2. 화폐 배신이란 무엇인가
- 3. 원화로 자산을 보면 속는다
- 4. 임계점을 돌파한 경제
- 5. 닻과 돛의 포트폴리오 전략
- 6. 달러 환전 타이밍 룰
- 7. 핵심 포트폴리오 요약
- 8. 마무리
- 참고 링크
1. 박종훈 소장은 누구인가
박종훈 소장은 서울대 국제경제학과를 졸업하고 한국은행에서 근무한 뒤, 1998년 KBS에 입사해 경제부 기자로 30년간 활동한 인물입니다.
- 학력: 서울대 국제경제학과 졸업, 서울대 경제학 석사/박사
- 경력: 한국은행 근무, KBS 경제부 기자/부장 (1998~2024), 스탠퍼드대 후버연구소 방문연구원
- 현재: 지식경제연구소 소장, 유튜브 “박종훈의 지식한방” 운영
- 저서: “부의 시그널”, “넥스트 머니”, “가짜돈 진짜부” (2026년 10월 출간, 교보문고 주간 베스트셀러 5위)
2. 화폐 배신이란 무엇인가
박종훈 소장은 돈이 우리를 두 번 배신했다고 말합니다.
첫 번째 배신 - 성실한 저축자를 벌주다
1980년 미국 연준 기준금리는 19.1%였습니다. 당시 한국의 재형저축 금리는 무려 연 41.6%, 평균 35%였습니다. 은행에 돈만 넣어도 부자가 될 수 있었던 시대였죠.
하지만 연준은 경기 침체가 올 때마다 금리를 낮추고, 다시 원래만큼 올리지 못하는 패턴을 40년간 반복했습니다. 결과적으로 2008년에 제로금리에 도달했고, 지금 한국의 예금 금리는 2%대입니다.
“성실하게 예금한 사람한테서 돈을 빼앗아다가 투자한 사람한테 보조금을 주는 형태. 이게 돈의 배신 첫 번째입니다.”
두 번째 배신 - 빚내서 투자하라더니 금리 인상
벼락거지를 면하려고 대출을 받아 투자에 뛰어든 사람들. 2020년 주택담보대출 프라임 금리는 2.3%였는데, 지금은 4~5%, 평균적으로는 8%까지 올랐습니다.
“남들이 다 돈 빌려서 부자 됐으니 나도 한번 해보자 했더니, 갑자기 금리가 올라갑니다.”
3. 원화로 자산을 보면 속는다
이 책의 가장 핵심적인 메시지입니다. 원화로 자산 가격을 평가하면 화폐 환상에 속는다는 것입니다.
달러로 환산하면 달라지는 진실
서울 강남의 한 아파트(1978년 분양, 재건축 미완료) 사례입니다.
| 시점 | 원화 가격 | 환율 | 달러 환산 |
|---|---|---|---|
| 2005년 | 7.5억 원 | 940원/$ | 약 79.8만 달러 |
| 현재 | 31억 원 | 1,340원/$ | 약 231만 달러 |
원화로 보면 4배 올랐지만, 달러로 환산하면 원화 가치가 30% 넘게 떨어졌기 때문에 실제로는 약 2.7배 오른 것입니다. 서울 강남을 제외하면, 달러 기준으로 최근 5년간 대부분의 부동산이 하락했습니다.
금으로 환산하면 더 충격적
금은 인류가 3,000년간 화폐로 사용해온 자산입니다. 달러는 165년, 원화는 62년 역사밖에 되지 않습니다.
| 시점 | 금 1kg 가격 | 아파트 가격 (금 환산) |
|---|---|---|
| 2005년 | 1,500만 원 | 금 50kg (7.5억 원) |
| 현재 | 1억 7천만 원 | 금 17kg (31억 원) |
원화로 4배 올랐다고 생각한 아파트가, 금으로 환산하면 오히려 1/3 토막이 난 것입니다.
“금값이 11배 올랐다가 아니라, 원화가 금 대비 1/10로 타락한 것입니다.”
4. 임계점을 돌파한 경제
박종훈 소장은 2024년을 임계점 돌파 시점으로 봅니다.
물이 90도에서도 안 끓다가 100도에서 한꺼번에 끓듯이, 40년간 쌓여온 화폐 타락이 2024년부터 본격적으로 터지기 시작했다는 것입니다.
임계점 돌파의 증거: 2024년 9월 이후 연준이 기준금리를 5.5%에서 4.0%로 1.5%포인트 낮췄는데, 미국 10년물 국채금리는 오히려 3.7%에서 5.0%로 올라갔습니다.
“기준금리를 왕창 낮췄는데 시장금리는 올라간다. 이게 바로 임계점을 돌파한 것입니다.”
이 현상이 위험한 이유는, 지난 44년간의 경험에 익숙한 전문가일수록 오히려 더 잘못 판단한다는 점입니다. “내가 알던 40년은 안 그랬는데”라는 인지 부조화가 반복적인 오판을 만들고 있습니다.
5. 닻과 돛의 포트폴리오 전략
박종훈 소장이 제시하는 자산 배분 프레임워크입니다. 폭풍 속에서 배를 붙들어주는 닻(Anchor)과, 순풍을 받아 나아가는 돛(Sail)으로 자산을 나눕니다.
닻 - 자산을 지키는 안전장치
1) 미국 단기 국채 (핵심 닻)
장기채가 아닌 단기채를 강조합니다. 이유는 명확합니다.
- 과거에는 경기 침체 시 금리가 내려가면 장기채 가격이 올라 수익이 났음
- 하지만 이제는 각국 정부가 경기 침체 때마다 국채를 대량 발행해 돈을 뿌리는 것을 학습함
- 정부의 국채 발행이 금리를 다시 올리는 구축 효과(Crowding Out)가 발생
- 따라서 금리가 잠깐 내려가도 곧 다시 올라가므로, 장기채는 위험
“레이 달리오의 올웨더 포트폴리오에 장기채가 들어가 있는데, 저는 장기채를 아예 포트폴리오에서 뺐습니다.”
포트폴리오에서 미국 단기채 비중은 상황에 따라 0~30% 사이에서 조절합니다. 주가가 과열이면 단기채를 늘리고, 주가가 폭락하면 단기채를 줄여 주식으로 옮겨타는 전략입니다.
2) 금 (통화 시스템의 보험)
금은 투자 대상이 아니라 통화 시스템에 문제가 생겼을 때를 대비한 닻입니다. 전체 금융자산의 약 10% 정도를 권장합니다.
- 3,000년간 인류가 화폐로 사용해온 자산
- 달러 가치가 흔들릴 때 안정화 역할
- 단, 변동성이 크므로 (작년 달러 기준 66% 상승 후 올해 조정) 비중 조절 필요
돛 - 자산을 불리는 성장 엔진
미국 주식 (나스닥/S&P 500)
박종훈 소장이 돛으로 인정하는 자산은 미국 주식뿐입니다.
- 나스닥 55년 평균 연간 상승률: 11%
- 대폭락 시 매수 → 장기 보유하면 역사적으로 수익
- 단, 100% 나스닥 몰빵 시대는 아님 (단기채와 비중 조절 필요)
닻도 돛도 아닌 애매한 자산들
원화 은행 예금: 인플레이션 3% 시대에 예금 금리 2%면 실질 자산이 녹아남. 6개월~1년치 생활비 정도만 유지.
한국 부동산: 원화로는 올랐지만 달러로 환산하면 대부분 하락. 과거에는 정부 부양책 덕분에 닻과 돛 역할을 동시에 했지만, 고도성장기가 끝난 지금은 부양책을 쓸수록 원화 가치만 떨어질 위험이 있음.
6. 달러 환전 타이밍 룰
박종훈 소장이 2019년부터 사용해온 개인적인 환전 룰입니다.
“지난 3년 평균 환율보다 아래로 내려가면 환전한다”
현재 3년 평균 환율은 약 1,400원입니다. 환율이 1,400원 아래로 내려가면, 3개월~2년에 걸쳐 순차적으로 달러로 바꿔나가는 방식입니다.
환율을 보면서 단기 매매하는 것은 전문가 영역이므로 절대 하지 말 것을 권합니다.
7. 핵심 포트폴리오 요약
박종훈 소장의 자산 배분을 정리하면 다음과 같습니다.
| 구분 | 자산 | 비중 | 역할 |
|---|---|---|---|
| 닻 | 미국 단기 국채 | 0~30% (상황별 조절) | 폭락 방어, 달러 기반 |
| 닻 | 금 | 약 10% | 통화 시스템 보험 |
| 돛 | 미국 주식 (나스닥/S&P 500) | 나머지 | 성장 수익 |
| 생활비 | 원화 예금 | 6개월~1년치 | 유동성 확보 |
핵심 원칙은 간단합니다. 전체 자산의 기반을 달러로 전환하고, 주가 과열 시 단기채 비중을 높이고 폭락 시 주식으로 이동하는 것입니다.
8. 마무리
박종훈 소장의 메시지를 한 문장으로 요약하면 이렇습니다.
“원화로 자산을 평가하는 순간, 당신은 화폐 환상에 속고 있는 것이다.”
40년간 반복된 화폐 배신이 2024년 임계점을 넘었고, 과거의 투자 법칙이 더 이상 통하지 않는 시대가 왔습니다. 장기채가 안전자산이었던 시대는 끝났고, 레이 달리오의 올웨더 포트폴리오마저 통하지 않는 새로운 패러다임입니다.
이 책이 제시하는 닻과 돛 전략이 정답인지는 시간이 증명하겠지만, 최소한 자산을 원화가 아닌 달러와 금으로 환산해서 평가하는 습관은 지금 당장 시작할 수 있는 가장 중요한 첫걸음이라고 생각합니다.
감사합니다.